
葛飾区で相続相談・相続手続き代行をお考えの方へ。金町で2009年開業の大塚法務行政書士事務所が、戸籍収集、相続人調査、法定相続情報一覧図、遺産分割協議書作成、預貯金の相続手続きなどをサポートします。初回相談無料。
 葛飾区の遺言・相続サポート|大塚法務行政書士事務所

大切なご家族が亡くなられた後は、悲しみのなかでも相続手続きを進めなければなりません。
しかし、故人が遺したものが、預貯金や不動産などのプラスの財産だけとは限りません。借金、未払いの税金、保証債務、管理が難しい空き家や山林などを相続すると、返済や維持管理の負担が生じます。
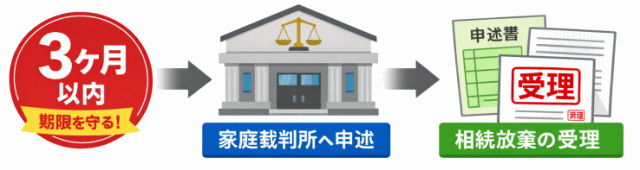
このような負担を避けるために検討される手続きが「相続放棄」です。ただし、相続放棄は、原則として自分が相続人となったことを知った時から3か月以内に、家庭裁判所へ申述しなければなりません。
また、相続財産を処分すると、相続を承認したものとみなされ、相続放棄ができなくなります。
本記事では、相続放棄の期限、必要書類、単純承認、次順位の相続人への影響、放棄後の保存義務について解説します。相続手続き全体の流れや期限については、「相続手続きの全項目一覧と期限」もあわせてご覧ください。
相続放棄とは、被相続人の財産や債務を一切引き継がないために、家庭裁判所へ申述する手続きです。
相続放棄が受理されると、その相続について初めから相続人ではなかったものとみなされます。
相続放棄をすると、被相続人の借金、未払い金、保証債務などを引き継がない一方で、預貯金や不動産などのプラスの相続財産も取得できなくなります。
また、特定の財産だけを選んで放棄することはできません。たとえば、管理が難しい空き家や山林だけを放棄し、預貯金だけを受け取ることはできないため、相続放棄をする前に、財産と負債の内容を可能な範囲で確認する必要があります。
家庭裁判所に申述した相続放棄は、熟慮期間内であっても自由に撤回できません。受理された後に価値のある土地や預貯金が見つかっても、それだけを理由に放棄を取り消すことはできないため、事前の財産調査が重要です。
ただし、詐欺や強迫など法律上の取消原因があるときは、相続放棄の取消しが認められる余地があります。
相続放棄は、借金が多い場合だけでなく、財産や負債の状況が分からない場合、管理が難しい不動産がある場合などにも検討されます。
借金、住宅ローンの残債、未払いの医療費や税金などが、預貯金や不動産といったプラスの財産を上回る場合は、相続放棄が有力な選択肢となります。また、故人が他人の連帯保証人になっていた場合、その保証債務も原則として相続されるため、契約書や請求書などを確認し、財産と負債の状況を把握する必要があります。
長年疎遠だった親族や、事業を行っていた方が亡くなった場合は、後から借金や保証債務が判明することもあります。財産調査をしても3か月以内に判断できないときは、家庭裁判所へ熟慮期間の伸長を申し立てる方法があります。
遺産分割協議や財産管理に関わりたくないという理由で、相続放棄を選ぶ方もいます。ただし、相続放棄をした時点で現に占有している相続財産については、放棄後も一定の保存義務が残ります。
遠方にある空き家や山林を相続すると、固定資産税のほか、建物の修繕、草木の管理、樹木の越境などへの対応も必要になります。
このような負担を避けるために相続放棄を選ぶことができますが、空き家や山林だけを選んで放棄することはできません。預貯金などを含むすべての相続財産を取得できなくなる点を踏まえて判断する必要があります。
相続放棄を検討するときは、いつから3か月を数えるのかを正確に把握する必要があります。財産や負債の調査が期限内に終わらない場合は、家庭裁判所へ熟慮期間の伸長を申し立てることもできます。
相続人は、自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ相続放棄を申述しなければなりません。
被相続人の子や配偶者は、通常、被相続人が亡くなったことを知った日が起算点となります。一方、先順位の相続人が全員相続放棄したため、後から父母や兄弟姉妹が相続人となった場合は、自分が相続人となったことを知った時から3か月の期間が始まります。
財産や負債を調査しても、3か月以内に相続放棄をするか判断できない場合は、家庭裁判所へ熟慮期間の伸長を申し立てることができます。この申立ては、3か月の期限が経過する前に行わなければなりません。また、相続人が複数いる場合は、原則として相続人ごとに申立てが必要です。
被相続人に相続財産や借金がないと信じ、そう信じたことに相当な理由があり、後から借金などの存在を知った場合は、3か月を過ぎた後でも相続放棄が認められる余地があります。ただし、財産の存在を知った時期や、それまでの調査状況などを踏まえて個別に判断されるため、期限を過ぎている場合は早急な対応が必要です。
相続放棄を検討している間に相続財産を処分すると、相続を承認したものとみなされ、原則として相続放棄ができなくなります。これを「法定単純承認」といいます(民法921条)。
次のような行為は、相続財産の処分として法定単純承認に当たるおそれがあります。
相続財産の範囲については、「相続財産とは?含まれるもの・含まれないもの」をご覧ください。
被相続人の財産から借金や未払い金を支払うと、相続財産の処分として法定単純承認が問題になります。
葬儀費用については、社会通念上相当な範囲の支払いであれば、直ちに単純承認に当たるとは限りません。ただし、金額や支出の内容によって判断が異なるため、故人の預貯金を安易に使用するのは避けるべきです。
相続放棄を検討している場合は、預貯金の解約や財産からの支払いを急がず、相続財産をそのまま保全することが重要です。
相続放棄は、被相続人の最後の住所地を管轄する家庭裁判所へ申述します。
相続放棄の申述では、主に次の書類と費用が必要です。
被相続人の父母、祖父母、兄弟姉妹、甥・姪が相続放棄をする場合は、先順位の相続人がいないことを確認するため、被相続人の出生から死亡までの戸籍なども必要です。
必要な戸籍は、相続放棄をする人と被相続人との関係によって異なります。戸籍の収集に時間がかかり、3か月の期限に間に合わないおそれがあるときは、すべての戸籍が揃うまで待たず、管轄の家庭裁判所へ提出方法を確認してください。
先順位の相続人が全員相続放棄すると、後順位の親族が相続人になります。
配偶者は常に相続人となるため、子が全員相続放棄しても、配偶者まで相続人でなくなるわけではありません。この場合は、配偶者と父母などが相続人になります。
また、子が相続放棄をしても、その子である孫が代わって相続人になるわけではありません。相続放棄をした人については、代襲相続が発生しないためです。
家庭裁判所から次順位の相続人へ、先順位者が相続放棄したことが自動的に通知される制度はありません。借金が理由で放棄をする場合は、次順位の親族に相続放棄をしたことや、把握している負債の内容を伝えておくのがよいでしょう。
相続放棄をすると、被相続人が所有していた預貯金や不動産などの相続財産は受け取れません。
一方、受取人固有の財産や、遺族自身の権利として支給される給付は、相続放棄をしても受け取れます。
死亡保険金の受取人が特定の個人に指定されているときは、その保険金は受取人固有の財産です。相続財産には含まれないため、相続放棄をしても受け取れます。ただし、被相続人が保険料を負担していた死亡保険金は、相続税の課税対象です。また、相続放棄をした人は、死亡保険金の「500万円×法定相続人の数」の非課税枠を利用できません。
遺族年金は、一定の遺族の生活を保障するために支給されるもので、被相続人の相続財産ではありません。相続放棄をしても、受給要件を満たしていれば受け取れます。
被相続人が亡くなった時点でまだ受け取っていない年金は、被相続人と生計を同じくしていた一定の遺族が、自分の権利として請求します。そのため、請求要件を満たす遺族は、相続放棄をしても受け取れます。
死亡退職金は、勤務先の就業規則や退職金規程で受取人が定められているときは、その受取人固有の財産となり、相続放棄をしても受け取れます。一方、受取人が定められていないときは、規程の内容や死亡退職金の性質によって取扱いが異なるため、勤務先への確認が必要です。
次のものは、原則として被相続人の相続財産に含まれるため、相続放棄をした人は受け取れません。
高額療養費や介護保険料などの還付金は、給付の内容によって取扱いが異なります。被相続人の相続財産に含まれるのか、遺族自身の権利として請求できるのかを支給機関へ確認してください。
2023年4月施行の改正民法により、相続放棄後の保存義務は、放棄した時点で相続財産を「現に占有している場合」に限られます。対象は不動産だけではありません。空き家などの不動産のほか、自宅で保管している家財や貴重品などの動産も、現に占有していれば保存義務の対象になります。
ただし、実務上は空き家の管理をめぐって問題になることが多いため、以下では主に不動産を例に説明します。
相続放棄をした時点で相続財産を現に占有している人は、次の相続人や相続財産清算人などに引き渡すまで、その財産を保存する義務を負います。「現に占有しているか」は、単に相続人であるというだけでは決まりません。実際にその財産を保管しているか、管理しているか、事実上支配しているかなどを踏まえて判断されます。
空き家などの不動産では、次のような状況が問題になりやすくなります。
一方、動産についても、自宅で保管している貴重品や家財などを現に占有していれば、引渡しまで保存する必要があります。
改正前は、相続放棄後も相続財産を管理し続ける義務があるとされていましたが、改正後は義務の内容が「保存」に限定されました。財産を積極的に運用したり改良したりする義務ではなく、価値を不当に低下させないように保ち、次の管理主体へ引き継ぐまでの義務です。
相続放棄後の保存義務とは別に、空き家を現に占有している場合は、建物の占有者としての責任が問題になります。建物の倒壊や屋根瓦、外壁の落下などによって第三者に損害を与えたときは、相続放棄をしていても、占有者として責任を問われる可能性があります。
一方、相続人がいない場合や、相続人全員が相続放棄し、相続財産を引き継ぐ人がいない場合は、利害関係人などが家庭裁判所へ相続財産清算人の選任を申し立てる方法があります。相続財産清算人が選任されると、相続財産の管理や清算を進めます。
ただし、相続放棄をした人が必ず相続財産清算人の選任を申し立てなければならないわけではありません。
はい。相続人本人が、自分で家庭裁判所へ相続放棄を申述できます。
ただし、戸籍の収集、3か月の期限、家庭裁判所から送られる照会書への回答など、正確な対応が必要です。期限を過ぎている場合や、すでに相続財産を使用・処分している場合は、個別の判断が必要になります。
写真、手紙、古い衣類など、経済的価値がほとんどないものを保管しただけで、直ちに法定単純承認となるわけではありません。
ただし、「形見分け」という名目であっても、貴金属、骨董品、自動車など換価価値のある財産を持ち出したり、売却・処分したりすると、法定単純承認が問題になります。価値があるか判断できないものは、そのまま保管しておくのが安全です。
相続放棄申述受理通知書または相続放棄申述受理証明書の写しを債権者へ提示し、相続放棄をしたことを伝えます。
相続放棄申述受理証明書は、家庭裁判所へ申請して取得できます。それでも請求が続く場合や、相続放棄の有効性を争われた場合は、弁護士への相談を検討してください。
相続放棄を検討している間は、家具、家電、貴金属などを持ち出したり、売却・廃棄したりすることは避けてください。
建物を傷めないための換気や、財産を処分しない範囲の最低限の清掃であれば、直ちに法定単純承認となるわけではありません。ただし、どこまでが保存行為で、どこからが処分行為になるかは、対象物や行為の内容によって異なります。
相続放棄は、被相続人の借金や管理が難しい財産を引き継がないための重要な制度です。検討するときは、次の点を確認しておきましょう。
相続放棄は期限が短く、一度財産を処分すると手続きに影響するため、早めに財産と負債の状況を確認し、慎重に進めることが重要です。
大塚法務行政書士事務所では、相続人を確認するための戸籍収集や、相続財産に関する資料の収集・整理など、相続手続きの準備を承っています。なお、相続放棄の申述や法的判断が必要な場合は、弁護士または司法書士への相談を検討してください。
【 遺言・相続のご相談 】
■お電話でのご予約・お問い合わせ
受付時間:9:00~18:00(土日祝も受付)
■ メールフォームでのご相談・お問い合わせ(24時間受付)
・東京都葛飾区金町出身。平成21年の開業以来、15年以上にわたり地域に密着して遺言・相続・墓じまいのサポートを行う。行政書士のほか、一級土木施工管理技士の資格を有し、建設コンサルタントとしての実務経験もある。
『週刊新潮』『女性自身』『産経新聞』など、お墓の専門家として取材協力多数。 著書に『行政書士が教える墓じまい・改葬の進め方』(税務経理協会)がある。
これまでのメディア掲載・著書・講演実績は「メディア掲載・著書・講演実績」でご紹介しています。