
葛飾区で相続相談・相続手続き代行をお考えの方へ。金町で2009年開業の大塚法務行政書士事務所が、戸籍収集、相続人調査、法定相続情報一覧図、遺産分割協議書作成、預貯金の相続手続きなどをサポートします。初回相談無料。
 葛飾区の遺言・相続サポート|大塚法務行政書士事務所

相続手続きでは、まず被相続人にどのような財産や負債があるのかを確認する必要があります。預貯金や不動産だけでなく、株式、生命保険、借金、保証債務なども確認の対象になります。
財産調査に漏れがあると、遺産分割協議後に新たな財産が見つかったり、後から借金が判明したりすることがあります。そのため、相続財産に含まれるもの・含まれないものを整理しておくことが重要です。
この記事では、預貯金、不動産、生命保険金、死亡退職金、借金、保証債務、祭祀財産などについて、相続財産としての扱いと注意点を順番に解説します。
相続手続き全体の流れや期限を先に確認したい方は「相続手続きの全項目一覧と期限」もあわせてご覧ください。
相続財産には、被相続人が亡くなった時点で有していた財産上の権利や義務が含まれます。ただし、本人だけに帰属する一身専属的な権利義務は相続されません。
具体的には、以下のような財産や負債があります。
①不動産:土地・建物などです。登記事項証明書や固定資産税の納税通知書などで確認します。
②動産: 現金、自動車、家財道具、貴金属などです。自動車は車検証などで所有者を確認します。
③預貯金: 普通預金、定期預金などです。通帳、キャッシュカード、金融機関の残高証明書などで確認します。
④有価証券:株式、投資信託などです。証券会社や銀行から届く取引報告書などを確認し、必要に応じて金融機関へ照会します。
⑤債権:貸付金、売掛金、未収金などです。契約書、借用書、請求書、入出金履歴などから確認します。
⑥無形財産権:著作権、特許権、商標権、意匠権などです。登録情報や契約書などを確認します。
⑦契約上の地位:賃貸借契約の貸主としての地位など、相続人が引き継ぐことのできる権利義務です。
⑧負債(マイナス財産):借金、未払金、買掛金、一定の保証債務なども相続の対象になります。
不動産の相続では、登記事項証明書や固定資産税の納税通知書だけでは、すべての不動産を確認できない場合があります。未登記の車庫や物置、固定資産税が課税されていない私道の持分などが見落とされることがあるためです。
不動産の確認には、自治体が管理する名寄帳を利用する方法があります。名寄帳には、同一市区町村内で被相続人が所有している固定資産が一覧で記載されるため、登記や納税通知書だけでは把握しにくい不動産の確認に役立ちます。
また、未登記建物や私道、古い建物などがある場合は、書類だけでなく現地の状況も確認しておくと安心です。
名寄帳を使った具体的な調査手順については「 遺産分割協議の進め方と準備の手順 」で詳しく解説しています。
相続人に引き継がれない権利や、受取人固有の財産として扱われるものは、原則として遺産分割の対象になりません。
①一身専属的な権利義務:生活保護受給権や、医師・行政書士などの資格のように、その人本人にだけ認められた権利や地位は相続されません。
②一身専属的な保証関係:身元保証など、被相続人本人の信用を前提とする保証関係は、原則として相続されません。ただし、保証債務の種類によって扱いが異なるため、契約内容の確認が必要です。
③年金に関する権利:本人だけに認められていた年金受給権は、原則としてそのまま相続されません。未支給年金などは、一定の遺族が請求できる場合があります。
④香典:一般に喪主や遺族に対する贈与として扱われ、相続財産には含まれません。
⑤弔慰金:原則として受取人固有の財産ですが、支給内容や金額によって税務上の扱いが異なることがあります。
「みなし相続財産」とは、民法上は遺産分割の対象となる相続財産ではないものの、相続税の計算上は相続財産として扱われるものをいいます。代表的なものに、死亡保険金や死亡退職金があります。
一方、生前贈与された財産は「みなし相続財産」そのものではありませんが、一定の要件に該当する場合は、相続税の課税価格に加算されます。
主なみなし相続財産には、次のようなものがあります。
これらは原則として遺産分割の対象にはなりませんが、一定の場合には相続税の課税対象となります。
暦年課税による生前贈与については、相続や遺贈によって財産を取得した人が、被相続人から相続開始前の一定期間内に贈与を受けていた場合、その贈与財産の価額が相続税の課税価格に加算されます。
2024年1月1日以後の贈与から、加算対象期間は従来の3年から7年へ段階的に延長されています。相続開始日が2031年1月1日以後の場合は、原則として相続開始前7年以内の贈与が対象となります。なお、相続開始前3年を超えて7年以内の期間に行われた贈与については、その期間中の贈与財産の合計額から100万円を控除した残額が加算対象となります。
相続時精算課税を選択している場合は、特定贈与者が亡くなったときに、原則として相続時精算課税の適用を受けた贈与財産を相続税の課税価格に加算します。
2024年1月1日以後の贈与については、相続時精算課税にも年間110万円の基礎控除が設けられており、この基礎控除後の金額が相続税の課税価格への加算対象となります。
相続税の7年ルールとは別に、生前贈与が遺産分割や遺留分に影響する場合があります。
特定の相続人が生前に受けた贈与が特別受益に当たる場合、遺産分割における具体的相続分の計算では、贈与からの経過年数だけで当然に対象外になるわけではありません。ただし、相続開始から10年を経過した後の遺産分割では、原則として特別受益や寄与分を考慮せず、法定相続分または指定相続分を基準として分割します。
一方、遺留分の計算では、相続人に対する贈与について、原則として相続開始前10年以内に行われたものが対象となります。
このように、生前贈与には「相続税の7年」「遺産分割の相続開始後10年」「遺留分の相続開始前10年」など、制度ごとに異なるルールがあるため、混同しないことが重要です。
生命保険金は、受取人の指定があれば受取人の「固有の財産」となるため、原則として相続財産には含まれません。
受取人が誰になっているかによって、生命保険金が遺産分割の対象になるかどうかが異なります。
被相続人本人が受け取ることになっていた保険金や給付金の請求権は、原則として相続財産となり、相続人が引き継ぎます。ただし、死亡保険金は通常、死亡した本人ではなく、契約で指定された受取人に支払われるため、実際には保険契約の受取人欄を確認することが重要です。
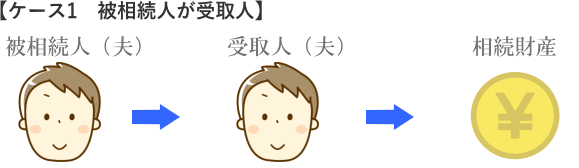
特定の人が受取人として指定されている場合、死亡保険金はその受取人の固有財産となります。そのため、原則として遺産分割協議の対象にはなりません。
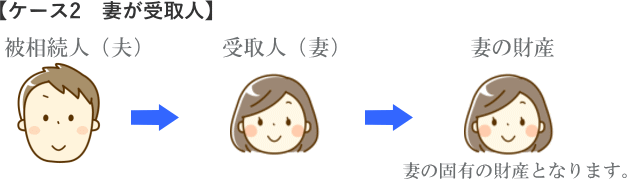
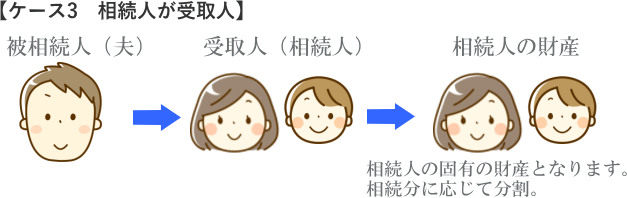
受取人が「相続人」と指定されている場合は、保険約款や契約内容に基づいて各相続人が保険金を受け取ります。
一般には、遺産分割協議の対象となる相続財産ではなく、受取人である相続人の固有財産として扱われます。また、受取人として指定されている生命保険金は、相続放棄をした場合でも、原則として受取人固有の財産として受け取ることができます。
被相続人が保険料を負担していた死亡保険金を相続人が受け取る場合、相続税には次の非課税限度額があります。
たとえば、法定相続人が妻と子2人の計3人であれば、1,500万円までが非課税限度額となります。ただし、相続人以外の人が死亡保険金を受け取った場合、この非課税枠は適用されません。
なお、相続放棄をした人が死亡保険金を受け取る場合、その人が受け取る保険金にはこの非課税枠は適用されません。一方、非課税限度額を計算する際の「法定相続人の数」には、相続放棄をした人も含めます。
相続人の一人が多額の死亡保険金を受け取った場合、その保険金が特別受益として遺産分割に影響するかが問題になることがあります。
生命保険金は原則として受取人の固有財産であり、通常は特別受益には当たりません。ただし、保険金額や遺産全体に占める割合、被相続人との同居・扶養関係などを考慮し、相続人間の不公平が著しい特別な事情がある場合には、特別受益に準じて考慮されることがあります。
生命保険金にかかる税金は、誰が保険料を負担し、誰が保険金を受け取るかによって異なります。
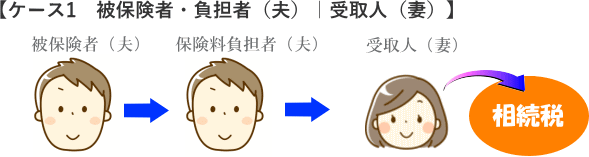
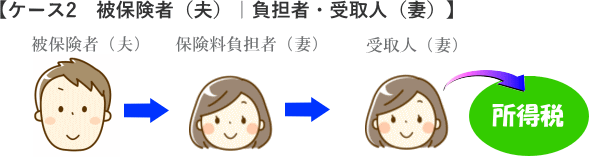
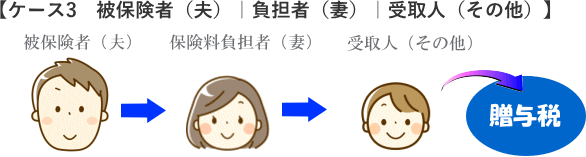
このように、生命保険金は遺産分割上の扱いと税務上の扱いが異なるため、受取人の指定だけでなく、保険料を負担していた人も確認することが重要です。
死亡退職金は、就業規則や労働契約などにより受取人が定められている場合、受取人固有の財産となり、遺産分割の対象にはなりません。
死亡退職金を相続人が受け取る場合、相続税では「500万円 × 法定相続人の数」の非課税限度額があります。この非課税枠は、死亡保険金の非課税枠とは別に計算されます。
※なお、就業規則等で受取人の定めがない場合は、相続財産として扱われることがあります。
香典:香典は、一般に葬儀に際して喪主や遺族に贈られる金銭であり、被相続人の相続財産には含まれません。通常、遺産分割の対象にもなりません。
弔慰金:弔慰金は、通常は遺族に対して支給されるもので、相続財産には含まれません。ただし、支給額や支給の趣旨によっては、死亡退職金として扱われる部分が生じ、相続税の対象となることがあります。
祭祀財産とは、系譜、祭具、墳墓など、祖先の祭祀に関係する財産をいいます。これらは一般の相続財産とは別に扱われます。
相続対象外: 系譜、祭具、墳墓などの祭祀財産は、通常の遺産分割の対象にはなりません。
承継者の決定:被相続人の指定がある場合はその指定に従い、指定がない場合は慣習によって決まります。慣習が明らかでない場合は、家庭裁判所が祭祀を主宰すべき者を定めます。
祭祀財産は、一般の相続財産として遺産分割協議で分けるものではありません。そのため、預貯金や不動産のように法定相続分に従って分配する対象とはなりません。
借金、未払金、住宅ローンなどのマイナスの財産も、原則として相続の対象になります。
相続財産より借金の方が多い場合などには、相続放棄や限定承認を検討することになります。相続放棄をすると、初めから相続人ではなかったものとして扱われ、プラスの財産だけでなく、借金などのマイナス財産も引き継ぎません。
相続放棄や限定承認は、原則として自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所で手続きを行う必要があります。財産や負債の調査に時間が必要な場合は、家庭裁判所に熟慮期間の伸長を申し立てることもできます。
相続人が相続財産を処分した場合などには、法律上、相続を単純承認したものとみなされ、相続放棄ができなくなることがあります。ただし、相続財産に関わる行為であれば何でも直ちに単純承認になるわけではありません。財産の保存行為などは、単純承認に当たらない場合があります。
そのため、相続放棄を検討している段階では、預貯金の払戻しや不動産の売却、遺産の処分などを自己判断で行わないことが重要です。
原則として、相続放棄の3か月の期間は、自己のために相続の開始があったことを知った時から進行します。ただし、相続財産が全くないと信じており、そのように信じたことに相当な理由がある場合などには、後から借金などの相続財産の存在を知った時から3か月以内の申述が受理されることもあります。
したがって、「借金を知った時から必ず3か月になる」というわけではありません。 相続開始から3か月を過ぎて借金が判明した場合は、個別の事情によって判断されます。
被相続人が誰かの保証人や連帯保証人になっていた場合、その保証債務は原則として相続の対象になります。
保証債務の承継:通常の保証債務や連帯保証債務は、原則として相続人に承継されます。相続人が複数いる場合は、保証債務の内容に応じて各相続人が負担することになります。
相続されない保証の例:身元保証など、被相続人本人の信用や人的関係を特に重視した保証関係は、原則として相続されません。
保証契約にはさまざまな種類があり、契約内容によって相続後の責任範囲が異なります。被相続人が保証人になっていたことが分かった場合は、契約書や借入状況を確認することが重要です。
被相続人が交通事故などで死亡した場合、事故によって発生した損害賠償請求権も相続財産となることがあります。
たとえば、被相続人本人に生じた逸失利益や慰謝料などの損害賠償請求権は、原則として相続人に承継されます。一方、配偶者や子などの遺族が、被相続人の死亡によって精神的苦痛を受けたことを理由として請求する慰謝料は、被相続人から相続するものではなく、遺族自身に認められる固有の損害賠償請求権です。
そのため、死亡事故に関する損害賠償金については、すべてが相続財産になるわけではなく、被相続人から承継する請求権なのか、遺族自身の請求権なのかを区別して考える必要があります。
相続放棄をすると、被相続人の相続財産は原則として受け取ることができません。一方、受取人自身の固有財産にあたるものは、相続放棄をしても受け取れる場合があります。
現金、預貯金、不動産、有価証券など、被相続人の相続財産は受け取ることができません。また、借金や未払金などの債務も原則として引き継ぎません。
受取人が指定されている生命保険金、受取人固有の権利とされる死亡退職金、遺族年金などは、相続財産ではなく受取人自身の権利として扱われるため、相続放棄をしても受け取れる場合があります。
死亡退職金などは、就業規則や支給規程によって受取人や権利の性質が異なるため、内容を確認する必要があります。
A. 原則としてできません。
相続財産に該当するかどうかは、財産や権利の性質によって決まるため、遺言によって本来相続財産ではないものを相続財産にしたり、相続財産を相続の対象外にしたりすることはできません。なお、生命保険金は、契約上の受取人が指定されている場合、その受取人の固有財産となり、原則として遺産分割の対象にはなりません。
A. 相続放棄が認められる場合がありますが、必ず「借金を知った時から3か月」となるわけではありません。
相続放棄の期間は、原則として自己のために相続の開始があったことを知った時から3か月です。ただし、相続財産が全くないと信じており、そのように信じたことに相当な理由がある場合などには、後から借金の存在を知った時から3か月以内の申述が受理されることがあります。
相続開始から3か月を過ぎて借金が判明した場合は、個別の事情によって判断されます。
A. いいえ、取得できる人は限られています。
名寄帳には所有者ごとの固定資産情報が記載されているため、原則として本人や相続人など、取得する権限のある人が請求します。
相続人が取得する場合は、戸籍謄本など、被相続人との相続関係を確認できる書類が必要になります。また、代理人が取得する場合の委任状の要否や必要書類、名寄帳の名称は自治体によって異なるため、事前に対象の市区町村へ確認しておくと確実です。
相続手続きでは、預貯金や不動産だけでなく、生命保険、借金、保証債務なども含めて財産の全体像を確認することが重要です。
大塚法務行政書士事務所では、相続人の確認、相続財産の調査、遺産分割協議書の作成、預貯金などの相続手続きをサポートしています。
ご事情を伺ったうえで、必要な確認事項や今後の流れについて、実務に即した形でご案内いたします。まずはお気軽にご相談ください。
【 遺言・相続のご相談 】
■お電話でのご予約・お問い合わせ
受付時間:9:00~18:00(土日祝も受付)
■ メールフォームでのご相談・お問い合わせ(24時間受付)
・東京都葛飾区金町出身。平成21年の開業以来、15年以上にわたり地域に密着して遺言・相続・墓じまいのサポートを行う。行政書士のほか、一級土木施工管理技士の資格を有し、建設コンサルタントとしての実務経験もある。
『週刊新潮』『女性自身』『産経新聞』など、お墓の専門家として取材協力多数。 著書に『行政書士が教える墓じまい・改葬の進め方』(税務経理協会)がある。
これまでのメディア掲載・著書・講演実績は「メディア掲載・著書・講演実績」でご紹介しています。