
葛飾区で遺言書を作成したい方へ。自筆証書・公正証書の違い、費用、作成手順、注意点を地元行政書士が実務ベースで解説。高齢の方・子どもがいない方も対応、初回無料相談・訪問対応可。
 葛飾区の遺言・相続サポート|大塚法務行政書士事務所

お孫さんの進学や将来の生活のために、自分の財産を遺したいと考える方は少なくありません。ただし、子が存命の場合、孫は原則として法定相続人にならないため、何も準備をしなければ孫が直接財産を受け取ることはできません。
もし遺言書を残さずに亡くなった場合、あなたの財産は配偶者や子供(孫の親)に引き継がれます。お子様がご存命の場合、お孫さんは原則として法定相続人にならないため、直接財産を受け取ることはできません。
そのため、孫に財産を遺したい場合は、遺言書を作成し、孫へ財産を「遺贈」する方法が基本となります。
この記事では、孫へ財産を遺すための遺言書の書き方、相続税の2割加算、遺留分、遺言執行者などの注意点を行政書士が解説します。
遺言書の種類や作成手順については、「【葛飾区】遺言書作成完全ガイド」もご覧ください。
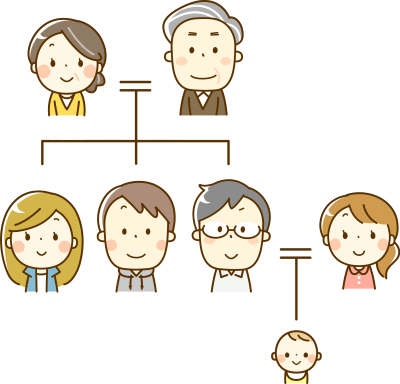
日本の相続制度は、原則として民法で定められた「法定相続」に基づいています。法定相続人とは、亡くなった方の財産を相続する権利を持つ人のことで、以下の優先順位があります。
配偶者は常に相続人となり、配偶者以外の親族は、次の順位で相続人となります。
お子様がご存命の場合、お子様が第一順位の法定相続人となり、お孫様は原則として法定相続人の範囲には含まれません。そのため、子が存命の場合、遺言書がなければ、孫が祖父母の相続人として直接財産を取得することは原則としてありません。
そこで、遺言書によって法定相続人以外の人に財産を贈る「遺贈(いぞう)」という手段が必要になります。
なお、孫が常に相続人になれないわけではありません。被相続人より先に子が亡くなっている場合、その子に代わって孫が相続人となる「代襲相続」という制度があります。しかし、この記事で扱うのは「子が存命中で、あえて孫に財産を遺したいケース」です。この場合、孫は相続人ではなく「受遺者」となり、法的・税務的な取り扱いが大きく異なります。
「相続」と「遺贈」では、財産を受け取る法的な根拠(権利の発生源)が根本的に異なります。
お孫様への遺贈は、単なる財産移転以上の意味を持ちます。遺贈するメリットを以下の5つにまとめました。
大学の入学資金、留学費用、あるいは将来の起業資金など、お孫様の特定のライフイベントに合わせて財産を引き継がせることが可能です。
さらに、遺言書の後半部分に記載する「付言事項」に、なぜその財産を託したのか、そのお金をどのように役立ててほしいのかという思いを書き残すこともできます。付言事項に法的な拘束力はありませんが、財産を遺す理由や、お孫様への願いを伝えることができます。
通常、財産は祖父母から子へ、さらに子から孫へと承継されます。遺言書によって孫へ直接遺贈すれば、財産の承継を一世代早めることができます。ただし、孫への遺贈には相続税の2割加算が適用されるため、孫へ直接遺すことで家族全体の税負担が必ず軽くなるとは限りません。財産額や相続人の構成を踏まえて検討する必要があります。
「自分の介護を熱心に手伝ってくれた」「自分の道を切り開こうと懸命に努力している」など、複数の孫がいる中でも、遺言者の意思に基づいて特定の孫へ財産を遺すことができます。
法定相続では、孫が代襲相続人でない限り祖父母の相続人にはなりませんが、遺言書を作成すれば、それぞれの孫の状況や関係に応じて財産の配分を定めることができます。ただし、他の相続人の遺留分や、財産の配分に対する家族の受け止め方にも配慮が必要です。
遺言書による遺贈では、預貯金や不動産などのまとまった財産を、相続開始後に孫へ引き継がせることができます。生前贈与は贈与税、遺贈は相続税の対象となるため、税金の仕組みが異なります。そのため、生前贈与と遺贈のどちらが適しているかは、財産額や遺す目的、相続人の構成などを踏まえて検討する必要があります。
「夢のために大切に使ってください」「おばあちゃん、おじいちゃんはいつもあなたを応援しています」といったメッセージを、付言事項に書き残すことができます。法的効力を持つ遺言本文と、家族への思いを伝える付言事項を組み合わせることで、財産を遺す理由や、孫の将来に対する願いを伝えることができます。
付言事項に法的な拘束力はありませんが、お孫様やご家族が遺言者の真意を理解する手がかりになります。
孫への遺贈では、相続税、遺留分、遺言執行者など、事前に確認しておきたい注意点があります。内容を十分に検討せずに遺言書を作成すると、かえってお孫様の負担になることもあります。
事前に「遺言書作成チェックリスト50項目」で全体像を確認しましょう。
孫が遺贈で財産を受け取る場合、原則として、その孫本人にかかる相続税額が20%(2割)加算されます。ただし、被相続人の子が先に亡くなっているなどの理由で、孫が代襲相続人となる場合は、原則として2割加算の対象になりません。
また、相続財産が基礎控除額以下で相続税が発生しない場合は、2割加算による税負担もありません。例えば、2割加算前に計算した孫本人の相続税額が100万円の場合、2割加算後の納付税額は120万円となります。納税に困らないよう、現預金も合わせて遺贈するなどの配慮が必要です。
「孫へ直接遺贈すれば必ず節税になる」とは限らず、2割加算によって税負担が増える場合もあるため、財産額や相続人の構成を踏まえて検討する必要があります。
お子様(孫の親)などの一定の法定相続人には、法律で保障された最低限の取り分である「遺留分」があります。孫にすべての財産を遺すような極端な内容の遺言書を作成すると、お子様などから孫に対して「遺留分侵害額請求」が行われる可能性があります。
遺留分を侵害する内容の遺言書が直ちに無効になるわけではありませんが、遺贈を受けた孫が金銭の支払いを求められることになるため、家族関係や財産内容を踏まえて、バランスのよい配分を検討する必要があります。
孫が18歳未満の場合、遺贈された財産は、原則として親権者が孫に代わって管理や手続きを行います。
ただし、親権者自身も相続人であり、親と孫の利益が相反する手続きが必要となる場合は、家庭裁判所に「特別代理人」の選任を申し立てる必要があります。例えば、親と未成年の孫が共同相続人となり、遺産分割協議を行う場合などが該当します。
孫が法定相続人ではない場合、遺言執行者が指定されていないと、財産の種類や遺言内容によっては、名義変更や財産の引渡しに相続人の協力が必要となり、手続きが進みにくくなることがあります。
遺言書で信頼できる人や専門家を遺言執行者に指定しておけば、遺言内容に沿って財産の引渡しや名義変更などの手続きを進めやすくなります。特に、相続人ではない孫へ財産を遺贈する場合は、遺言執行者を指定しておくことが重要です。
なお、遺言書に遺言執行者の指定がない場合でも、相続開始後に家庭裁判所へ遺言執行者の選任を申し立てることができます。
遺言執行者については、「遺言執行者とは?権限・義務・報酬相場」もご覧ください。
孫が自宅の土地などを遺贈によって取得した場合でも、一定の要件を満たせば「小規模宅地等の特例」を利用できます。
ただし、特例を利用できるかは、被相続人との同居関係、孫の居住状況や持家の有無、取得後の居住・保有状況などによって異なります。要件を満たさない場合は、相続税の負担が大きくなるため、不動産を遺贈する場合は事前に確認が必要です。
孫への遺贈は、財産を一世代早く承継させる方法として有効ですが、すべてのケースで節税になるわけではありません。相続税の2割加算や、小規模宅地等の特例を利用できるかどうかを含めて、総合的に判断する必要があります。
自筆証書遺言は、日付、氏名、押印など、法律で定められた方式に不備があると、遺言書の全部または一部が無効になる可能性があります。形式不備や紛失のリスクを抑えたい場合は、公正証書遺言の作成を検討するとよいでしょう。
→「 葛飾区の公正証書遺言作成 」
孫の氏名、生年月日、住所、遺言者との続柄や、遺贈する財産の情報が曖昧だと、受遺者や財産を特定できず、遺言内容の解釈をめぐって問題になるおそれがあります。孫と財産を特定できるよう、正確に記載する必要があります。
遺言書を適切に保管していても、亡くなった後に発見されなければ、遺言内容に沿った手続きを進めることができません。自筆証書遺言を作成する場合は、法務局の自筆証書遺言書保管制度を利用する方法もあります。
孫への遺贈を遺言書に明確に定めるため、受遺者である孫と、遺贈する財産を特定できるように記載します。
受遺者である孫を特定できるよう、氏名、生年月日、住所、遺言者との続柄を正確に記載します。住所は転居によって変わることがあるため、生年月日や続柄も併せて記載しておくと、受遺者を特定しやすくなります。
特定の財産を遺贈する場合は、不動産であれば登記事項証明書、預貯金であれば金融機関名、支店名、預金種別、口座番号などを確認し、対象となる財産を正確に特定します。遺言者の財産の全部または一定の割合を遺贈する「包括遺贈」の場合は、「遺言者の有する財産の全部を、上記孫〇〇 〇〇に遺贈する」といった記載になります。
包括受遺者は、指定された割合に応じて債務も承継するため、財産と負債の状況を確認したうえで内容を決める必要があります。
遺言者は、本遺言の遺言執行者として、以下の者を指定する。
孫への遺贈を円滑に進めるため、遺言執行者を指定しておくことが重要です。遺言執行者は、氏名、住所、生年月日などによって特定します。行政書士などの専門家を指定する場合は、資格名や事務所所在地も記載します。
私が孫の〇〇にこの財産を遺贈することにしたのは、〇〇が幼い頃からいつも私に優しく接してくれ、私が病気で入院した際にも献身的に支えてくれたことへの感謝の気持ちからです。この財産は、〇〇が将来〇〇の夢を叶えるための留学資金として、あるいは結婚して新しい家庭を築く際の資金として、〇〇のために役立ててほしいと願っています。
おばあちゃん(おじいちゃん)は、いつも〇〇のことを応援しています。どうぞ健康に気を付けて、幸せな人生を送ってください。相続人の皆さまには、私のこの遺言の趣旨を理解していただき、円満な相続となるようお願い申し上げます。
付言事項には法的な拘束力はありませんが、遺言者の真意や孫への思いを伝える役割があります。
なぜ孫に財産を遺すのか、財産に込めた願い、他の家族への配慮などを、自分の言葉で記載します。具体的なエピソードを交えると、遺言内容を定めた理由が伝わりやすくなります。
 お孫さんへの遺贈を確実に実現するためには、公正証書遺言が適しています。
「贈与税がかかるから遺贈の方が得」と単純に判断することはできません。生前贈与には、暦年課税の基礎控除や、結婚・子育て資金に関する非課税制度があり、財産を遺す目的や時期によって適した方法が異なります。
お孫様に財産を直接移転する方法です。お孫様のライフイベント(進学、就職、結婚など)に合わせて、必要な時にタイムリーに資金援助を行える点が大きな利点です。
暦年課税では、贈与を受ける人ごとに年間110万円の基礎控除があるため、贈与税の負担を抑えながら計画的な財産移転が可能です。また、一定の要件を満たす場合は、結婚・子育て資金の一括贈与に関する非課税特例を利用できます。
ただし、多額の贈与には贈与税が発生します。遺贈などによって相続時に財産を取得する孫が、被相続人から生前贈与を受けていた場合、その贈与財産が相続税の課税価格に加算されることがあります。贈与契約書を作成するなど、贈与の事実を明確にしておくことも重要です。
信託は、財産を信頼できる方(受託者)に託し、あらかじめ定めた目的に従って、お孫様(受益者)のために長期にわたり管理・運用してもらう法的な仕組みです。
「お孫様がまだ幼い」「一度に財産を渡すのは不安」といった場合に、財産の管理方法や給付の時期、金額などをあらかじめ定めることができます。遺贈や生前贈与では対応しにくい、将来にわたる財産管理を行うための選択肢となります。
孫への遺贈を検討する際、よくある疑問点とその回答をまとめました。
A.はい、可能です。未成年の孫が遺贈によって取得した財産は、原則として親権者が管理します。ただし、親権者と孫の利益が相反する手続きでは、家庭裁判所で特別代理人の選任が必要です。
A.孫に財産を遺贈する遺言書を作成するために、孫の親の同意は必要ありません。ただし、遺言内容をめぐる誤解を防ぐため、付言事項に孫へ財産を遺す理由を記載しておくことは有効です。
A.特定の預貯金や不動産を指定する「特定遺贈」の場合、受遺者である孫が、被相続人の債務全体を引き継ぐことはありません。ただし、抵当権が設定された不動産などは、その負担が付いたまま取得することがあります。
一方、遺言者の財産の全部または一定の割合を遺贈する「包括遺贈」の場合、包括受遺者は相続人と同一の権利義務を有するため、指定された割合に応じて債務も承継します。
A.遺言者より先に、遺贈を受ける孫が亡くなった場合、その孫への遺贈は原則として効力を生じません。孫の子が当然に代わって財産を受け取るわけでもありません。
そのため、遺言書に「孫〇〇が遺言者より先に死亡した場合は、その子〇〇に遺贈する」などの予備的遺言を定めておくと安心です。遺言書を作成した後に家族関係や財産内容が変わった場合は、遺言書の内容を見直します。
A.付言事項には、遺言内容を定めた理由、ご家族や遺贈を受ける孫への感謝の気持ち、将来への願い、財産にまつわる思い出、葬儀やお墓に関する希望などを書くことができます。
付言事項には法的な拘束力はありませんが、なぜ孫へ財産を遺すのかを伝える役割があります。具体的なエピソードを交えると、遺言者の真意が伝わりやすくなります。
A.孫が法定相続人ではない場合、遺言執行者が指定されていないと、財産の種類や遺言内容によっては、財産の引渡しや名義変更に相続人の協力が必要となり、手続きが進みにくくなることがあります。
遺言執行者を指定しておけば、その権限に基づいて、遺言内容を実現するための手続きを進めることができます。特に、相続人ではない孫へ不動産や預貯金を遺贈する場合は、遺言執行者を指定しておくことが重要です。
当事務所では、遺言書作成のご相談を多く頂いております。孫へ財産を遺す遺言書では、相続税の2割加算、他の相続人の遺留分、遺言執行者の指定などを確認したうえで、内容を決める必要があります。
大塚法務行政書士事務所では、葛飾区を中心に、お孫様への想いを込めた遺言書作成をサポートしております。ご家族の状況や財産内容を確認し、遺留分や遺言執行者にも配慮しながら、遺言内容を整理します。
【 遺言・相続のご相談 】
■お電話でのご予約・お問い合わせ
受付時間:9:00~18:00(土日祝も受付)
■ メールフォームでのご相談・お問い合わせ(24時間受付)
・東京都葛飾区金町出身。平成21年の開業以来、15年以上にわたり地域に密着して遺言・相続・墓じまいのサポートを行う。行政書士のほか、一級土木施工管理技士の資格を有し、建設コンサルタントとしての実務経験もある。
『週刊新潮』『女性自身』『産経新聞』など、お墓の専門家として取材協力多数。 著書に『行政書士が教える墓じまい・改葬の進め方』(税務経理協会)がある。
これまでのメディア掲載・著書・講演実績は「メディア掲載・著書・講演実績」でご紹介しています。