
葛飾区金町で15年以上、地域密着で相続・遺言に対応する行政書士。戸籍収集・遺産分割協議書・預貯金手続き・不動産相続の事前確認まで実務目線でサポート。葛飾区で相続相談先をお探しの方へ。
 葛飾区の遺言・相続サポート|大塚法務行政書士事務所

家族が亡くなり、金融機関が死亡の事実を確認すると、被相続人名義の預貯金口座は原則として払戻しができなくなります。
しかし、葬儀費用や未払いの医療費、当面の生活費など、遺産分割が終わる前に現金が必要になることもあります。
このような場合に利用できる制度の一つが「相続預金の払戻し制度(仮払い制度)」です。一定の範囲であれば、他の相続人全員の同意を得なくても、相続人が単独で預貯金の払戻しを受けることができます。
本記事では、相続預金の払戻し制度について、上限150万円のルール、計算方法、必要書類、銀行での手続き、相続放棄との関係や注意点を解説します。
相続手続き全体の流れや期限については、「相続手続きの全項目一覧と期限」もあわせてご覧ください。
相続預金の払戻し制度とは、遺産分割が終わる前でも、一定の範囲で相続人が預貯金の払戻しを受けられる制度です。
この制度には、主に次の2つの方法があります。
・金融機関へ直接請求する方法
各相続人が、法律で定められた範囲内で、他の相続人の同意を得ずに単独で払戻しを請求できます。1つの金融機関につき150万円が上限です。
・家庭裁判所の判断を受ける方法
遺産分割の調停や審判が家庭裁判所に係属している場合に、預貯金を取得する必要があり、他の共同相続人の利益を害しないと認められるときは、家庭裁判所の判断により預貯金の全部または一部を取得できることがあります。
本記事では、主に利用される金融機関への直接請求について説明します。
相続預金の払戻し制度は、遺産分割の対象となる預貯金について、相続人が一定の範囲で払戻しを受けられる制度です。すべての預貯金について利用できるわけではないため、事前に対象となる預貯金を確認する必要があります。
払戻し制度の対象となるのは、遺産分割の対象となる被相続人名義の預貯金です。
遺言書によって特定の預貯金を特定の相続人に相続させる内容が定められている場合などは、その預貯金について本制度を利用できないことがあります。遺言書がある場合は、その内容を確認したうえで金融機関へ手続き方法を確認してください。
金融機関へ直接請求する方法では、1人の相続人が1つの金融機関から払戻しを受けられる金額は150万円が上限です。
同じ銀行の複数の支店に口座がある場合でも、金融機関単位で合計150万円が上限となります。ただし、必ず150万円を受け取れるわけではありません。実際に払戻しを受けられる金額は、相続開始時の預貯金額と請求する相続人の法定相続分をもとに計算します。
金融機関へ直接請求する場合、必ず150万円まで払戻しを受けられるわけではありません。実際に払戻しを受けられる金額は、次の計算式で求めます。
払戻しを受けられる金額 = 相続開始時の各口座の預貯金額 × 3分の1 × 払戻しを求める相続人の法定相続分
ただし、この計算結果が150万円を超える場合でも、1つの金融機関から払戻しを受けられる金額は150万円が上限です。
妻の法定相続分は2分の1、子はそれぞれ4分の1です。
A銀行の預金残高が600万円で、妻が請求する場合
→ 妻が払戻しを受けられる金額は100万円です。
B銀行の預金残高が1,200万円で、妻が請求する場合
→ 計算上は200万円ですが、1金融機関あたり150万円が上限となるため、払戻しを受けられる金額は150万円です。
妻の法定相続分は3分の2、父または母の法定相続分は3分の1です。
A銀行の預金残高が450万円で、妻が請求する場合
→ 妻が払戻しを受けられる金額は100万円です。
相続預金の払戻しに必要な書類は、金融機関によって異なります。手続きを始める前に、対象となる銀行へ必要書類を確認してください。
一般的には、次のような書類が必要です。
金融機関によっては、法定相続情報一覧図を戸籍一式の代わりに利用できる場合もあります。
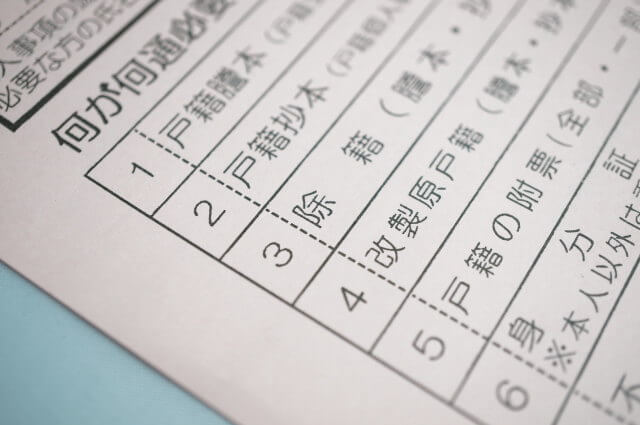
2024年3月から戸籍の広域交付制度が始まり、本籍地が遠方にある場合でも、本人、配偶者、父母・祖父母などの直系尊属、子・孫などの直系卑属の戸籍を、最寄りの市区町村窓口で請求できるようになりました。
一方、兄弟姉妹の戸籍は広域交付の対象外です。相続人が兄弟姉妹や甥・姪となる場合は、本籍地の市区町村へ請求する戸籍が必要になることもあります。
複数の金融機関で相続手続きを行う場合は、法定相続情報一覧図を利用すると、戸籍一式を何度も提出する手間を減らせます。法定相続情報一覧図については、「法定相続情報一覧図の取得方法とメリット」をご覧ください。
相続預金の払戻し制度を利用する場合は、相続放棄との関係にも注意が必要です。相続人が相続財産の全部または一部を処分すると、原則として法定単純承認となり、相続放棄ができなくなります。
払戻しを受けた預金を自分の生活費や個人的な支払いなどに使用すると、相続財産を処分したとして法定単純承認が問題になります。
一方、社会通念上相当な範囲の葬儀費用などに使用した場合は、直ちに単純承認に当たるとは限りません。ただし、金額や使途によって判断が異なります。そのため、相続放棄を検討している場合や、被相続人に借金があるか分からない場合は、払戻しを急がず、まず財産と負債の状況を確認することが重要です。
預金の払戻しと相続放棄の関係については、「相続放棄の手続きと注意点」もあわせてご覧ください。
相続預金の払戻し制度は、一定の範囲で相続人が単独で利用できる制度です。
ただし、他の相続人に何も伝えずに預金を払戻すと、使途をめぐって不信感やトラブルにつながることがあります。円滑に相続手続きを進めるためにも、払戻しの目的や金額を共有し、使途を記録しておくことが重要です。
払戻しを受けた預金は、後の遺産分割で精算の対象となるため、他の相続人に説明できるよう、金額と使途を明確にしておきましょう。
相続預金の払戻し制度は、遺産分割前に一定額の払戻しを受けるための制度です。これとは別に、預貯金の取得者が決まった後、口座を解約して払戻しを受ける通常の相続手続きがあります。
一般的な流れは次のとおりです。
①金融機関へ死亡の連絡をする
被相続人が亡くなったことを金融機関へ伝えると、口座からの払戻しなどが停止されます。
②残高証明書などを取得する
相続開始時の預貯金残高を確認し、相続財産の内容を把握します。
③遺産分割協議を行う
遺言書がない場合は、相続人全員で預貯金を誰が取得するかを決めます。
④金融機関へ必要書類を提出する
金融機関所定の相続手続書類に、戸籍、遺産分割協議書、印鑑証明書などの必要書類を添えて提出します。
⑤預貯金の払戻しを受ける
金融機関の確認が完了すると、指定した口座へ預貯金が振り込まれます。
金融機関によって必要書類や手続き方法は異なるため、事前に確認してから準備を進めるとスムーズです。
法定相続人であれば、遺産分割の対象となる預貯金について、一定の範囲で利用できます。ただし、遺言書によって特定の預貯金を特定の相続人に相続させる内容が定められている場合などは、その預貯金について本制度を利用できないことがあります。
金融機関へ直接請求する方法では、他の相続人全員の同意や署名・押印は必要ありません。払戻しを請求する相続人が単独で手続きを行えます。
いいえ。払戻しを受けられる金額は、「相続開始時の預貯金額 × 3分の1 × 払戻しを求める相続人の法定相続分」で計算します。この計算結果が150万円を超える場合でも、1つの金融機関につき150万円が上限です。
はい。150万円の上限は金融機関ごとに適用されるため、異なる金融機関に預貯金がある場合は、それぞれの金融機関で払戻しを請求できます。なお、払戻しを受けられる金額は、それぞれの金融機関について法定の計算式で算出します。
定期預金も対象となります。同一金融機関に複数の定期預金がある場合は、各預金債権について払戻し可能額を計算し、その金融機関から受けられる払戻し額の合計は150万円が上限となります。
社会通念上相当な範囲の葬儀費用に使用した場合は、直ちに法定単純承認に当たるとは限りません。ただし、金額や使途によって判断が異なるため、相続放棄を検討している場合は、故人の預貯金を安易に使用しないことが重要です。
借金や保証債務の有無が分からず、相続放棄を検討する可能性がある場合は、払戻しを急がず、まず財産と負債の状況を確認してください。払戻した預金を使用すると、法定単純承認が問題となり、相続放棄に影響することがあります。
相続預金の払戻し制度は、遺産分割が終わる前でも、一定の範囲で預貯金の払戻しを受けられる制度です。
利用するときは、次の点を確認しておきましょう。
大塚法務行政書士事務所では、相続人を確認するための戸籍収集、法定相続情報一覧図の作成、預貯金の相続手続きなどを承っています。
銀行の相続手続きや必要書類について分からないことがある場合は、お気軽にご相談ください。
【 遺言・相続のご相談 】
■お電話でのご予約・お問い合わせ
受付時間:9:00~18:00(土日祝も受付)
■ メールフォームでのご相談・お問い合わせ(24時間受付)
・東京都葛飾区金町出身。平成21年の開業以来、15年以上にわたり地域に密着して遺言・相続・墓じまいのサポートを行う。行政書士のほか、一級土木施工管理技士の資格を有し、建設コンサルタントとしての実務経験もある。
『週刊新潮』『女性自身』『産経新聞』など、お墓の専門家として取材協力多数。 著書に『行政書士が教える墓じまい・改葬の進め方』(税務経理協会)がある。
これまでのメディア掲載・著書・講演実績は「メディア掲載・著書・講演実績」でご紹介しています。